Reforma Tributária na DUIMP: como a automação do Siscomex exige reestruturação de dados na importação de insumos agrícolas
Postado por Redação Agro Summit em 05/11/2026 em NotíciasCompartilhar:

Exigência de mapear o local de consumo por item na DUIMP desafia a logística do agro e exige adequação tecnológica antes do início da cobrança da CBS e do IBS em 2027
A implementação da Reforma Tributária do Consumo começou a alterar a forma como as empresas registram suas operações de importação no Portal Único Siscomex. A Declaração Única de Importação (DUIMP) passou a incorporar novos campos relacionados à CBS e ao IBS, além de modificar a lógica de enquadramento tributário dos itens declarados. Para o agronegócio setor altamente dependente da importação de insumos essenciais como fertilizantes, defensivos, peças e maquinários rurais, o movimento exige uma adequação direta nos processos de gestão e na integração de dados entre sistemas de Comércio Exterior e ERPs.
A principal mudança está no fim do preenchimento manual do cClassTrib, código utilizado para identificar a classificação tributária da operação. Agora, o importador informa o Fundamento Legal aplicável e o próprio Siscomex determina os códigos CST e cClassTrib correspondentes a cada item. Na prática, a automação transfere a responsabilidade para a qualidade da informação de origem no ambiente de gestão da empresa. Se a escolha do fundamento legal estiver inadequada, a classificação gerada automaticamente pelo sistema também será impactada.
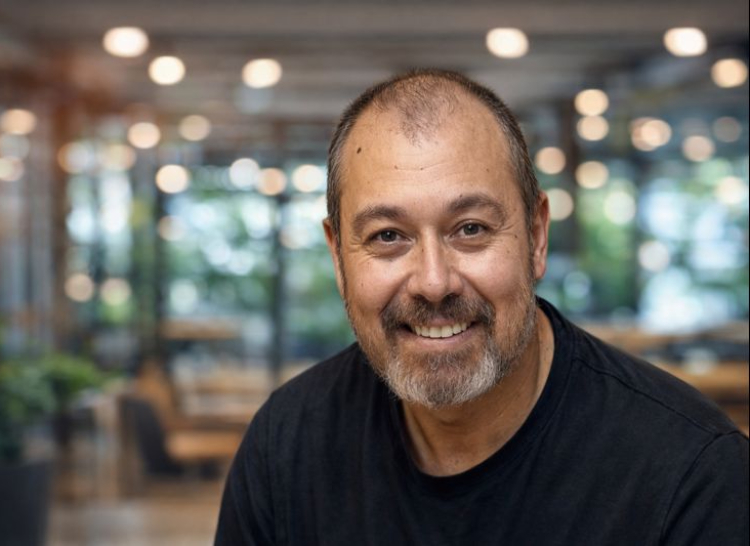
Segundo Mauro Lourenço Dias, presidente do Fiorde Group, a alteração muda a rotina das companhias ao ampliar a dependência entre informação tributária, sistemas e a operação prática. “A mudança não deve ser vista apenas como a criação de novos campos na DUIMP. O que está acontecendo é uma alteração na lógica do processo. A empresa precisa identificar corretamente o tratamento tributário, selecionar o fundamento legal adequado e garantir que as informações que alimentam o sistema estejam disponíveis e consistentes”, afirma.
Outro ponto com impacto direto na gestão logística e fiscal de agroindústrias, cooperativas e tradings é a obrigatoriedade de informar a Unidade da Federação e o município do local da operação de consumo por item. Como o agronegócio opera com frequentemente grandes volumes fracionados ou distribuídos para diferentes polos produtivos e fazendas após o desembaraço aduaneiro, o detalhamento exige precisão das áreas de compras, logística e fiscal antes mesmo do registro do documento.
Sobre esse desafio operacional, Mauro destaca que o impacto ultrapassa o departamento aduaneiro. “Uma importação pode envolver muitos itens e diferentes destinos. Se a empresa não tiver uma definição clara de onde está a informação sobre o local da operação de consumo, o problema aparece antes mesmo do registro da DUIMP. Alguém terá de localizar, conferir e validar esse dado”, diz.
O executivo também ressalta que o avanço tecnológico exige uma governança mais rigorosa dos dados internos. “Automatizar a etapa final não resolve uma informação de origem que esteja errada. A tecnologia consegue processar aquilo que recebe. Por isso, a empresa precisa estruturar muito bem a etapa anterior, que envolve interpretação tributária, documentação e definição das responsabilidades”, explica.
Embora o sistema já calcule os valores de CBS e IBS, a cobrança efetiva só começará em 1º de janeiro de 2027. O período até lá serve como uma janela de adaptação tecnológica para testar a consistência dos dados e a integração das ferramentas de gestão. Conforme conclui Mauro, “a Reforma Tributária está aumentando a conexão entre tributação e operação. O desafio para as empresas é fazer com que tecnologia, processos e conhecimento tributário trabalhem juntos. A informação precisa estar correta na origem e chegar ao sistema de forma estruturada. É isso que permitirá uma transição mais segura para a nova realidade”.