Com alta na inadimplência rural para 8,8%, gestão de caixa e dados ganham peso antes de novo crédito
Postado por Redação Agro Summit em 06/10/2026 em NotíciasCompartilhar:

Alta na inadimplência rural pressiona caixa no campo; uso de dados para diagnósticos financeiros detalhados ganha peso antes de novas contratações
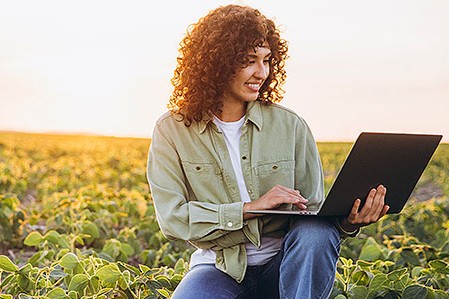
A inadimplência da população rural atingiu 8,8% no primeiro trimestre de 2026, segundo dados da Serasa Experian. O índice representa uma alta de 1,2 ponto percentual em relação ao mesmo período do ano anterior e acende um sinal de alerta para a gestão financeira nas propriedades rurais. O indicador mede dívidas de pessoas físicas do setor com atrasos superiores a 180 dias em operações com empresas ligadas ao agronegócio.
Diante da pressão sobre as margens, a decisão de tomar novo crédito passa a exigir um diagnóstico mais rigoroso sobre o nível de endividamento e a capacidade futura de pagamento do produtor rural. A recomendação de especialistas do setor é consolidar os compromissos existentes e avaliar a compatibilidade dos prazos com o fluxo de caixa antes de assumir novos financiamentos.
“É comum que o produtor avalie uma nova operação de crédito olhando para uma necessidade específica daquele momento. O problema é quando essa decisão é tomada sem considerar todos os contratos que já existem, com prazos, custos, garantias e vencimentos diferentes. É o conjunto dessas obrigações que mostra se há espaço para assumir um novo compromisso”, explica Victor Cardoso, head comercial da Agree, fintech voltada para soluções de crédito rural.
O impacto no fluxo de caixa e o papel da tecnologia
O acúmulo de compromissos com cronogramas desalinhados pode comprometer a rentabilidade e a liquidez da propriedade ao longo do ciclo produtivo, no qual fatores como clima, cotação de commodities e variação cambial já impõem instabilidade à receita.
A centralização e a análise de dados financeiros surgem como ferramenta de gestão para evitar gargalos operacionais e antecipar riscos. Segundo Cardoso, a visualização integrada dos contratos permite identificar falhas na estruturação do endividamento, como a concentração de vencimentos em períodos de baixa liquidez ou a alocação inadequada de garantias.
“O tamanho da dívida, sozinho, não conta toda a história. É preciso entender como os compromissos assumidos se relacionam com a capacidade de geração de receita da propriedade. Essa visão é o que permite definir os próximos passos com mais segurança”, afirma o executivo.
A reestruturação do perfil das dívidas que pode envolver a repactuação de prazos, revisão de taxas ou redistribuição de vencimentos costuma anteceder a busca por novas linhas de financiamento, consórcios ou contratação de seguros rurais, visando manter o equilíbrio entre os compromissos financeiros e a entrada de recursos do ciclo agrícola.
“Quanto mais previsibilidade o produtor tiver, maior será a capacidade de atravessar ciclos difíceis e aproveitar oportunidades nos períodos mais favoráveis. No fim, não se trata simplesmente de ter mais crédito, mais consórcio ou mais seguro, mas de construir uma estrutura financeira compatível com a estratégia e com a realidade de cada negócio”, conclui Cardoso.