Reforma tributária no agro: por que o novo prazo exige revisão imediata de dados no campo
Postado por Redação Agro Summit em 21/09/2026 em NotíciasCompartilhar:

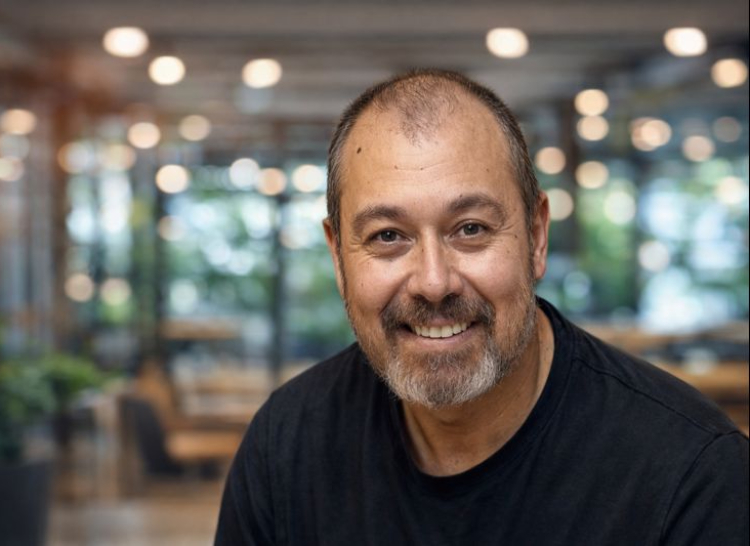
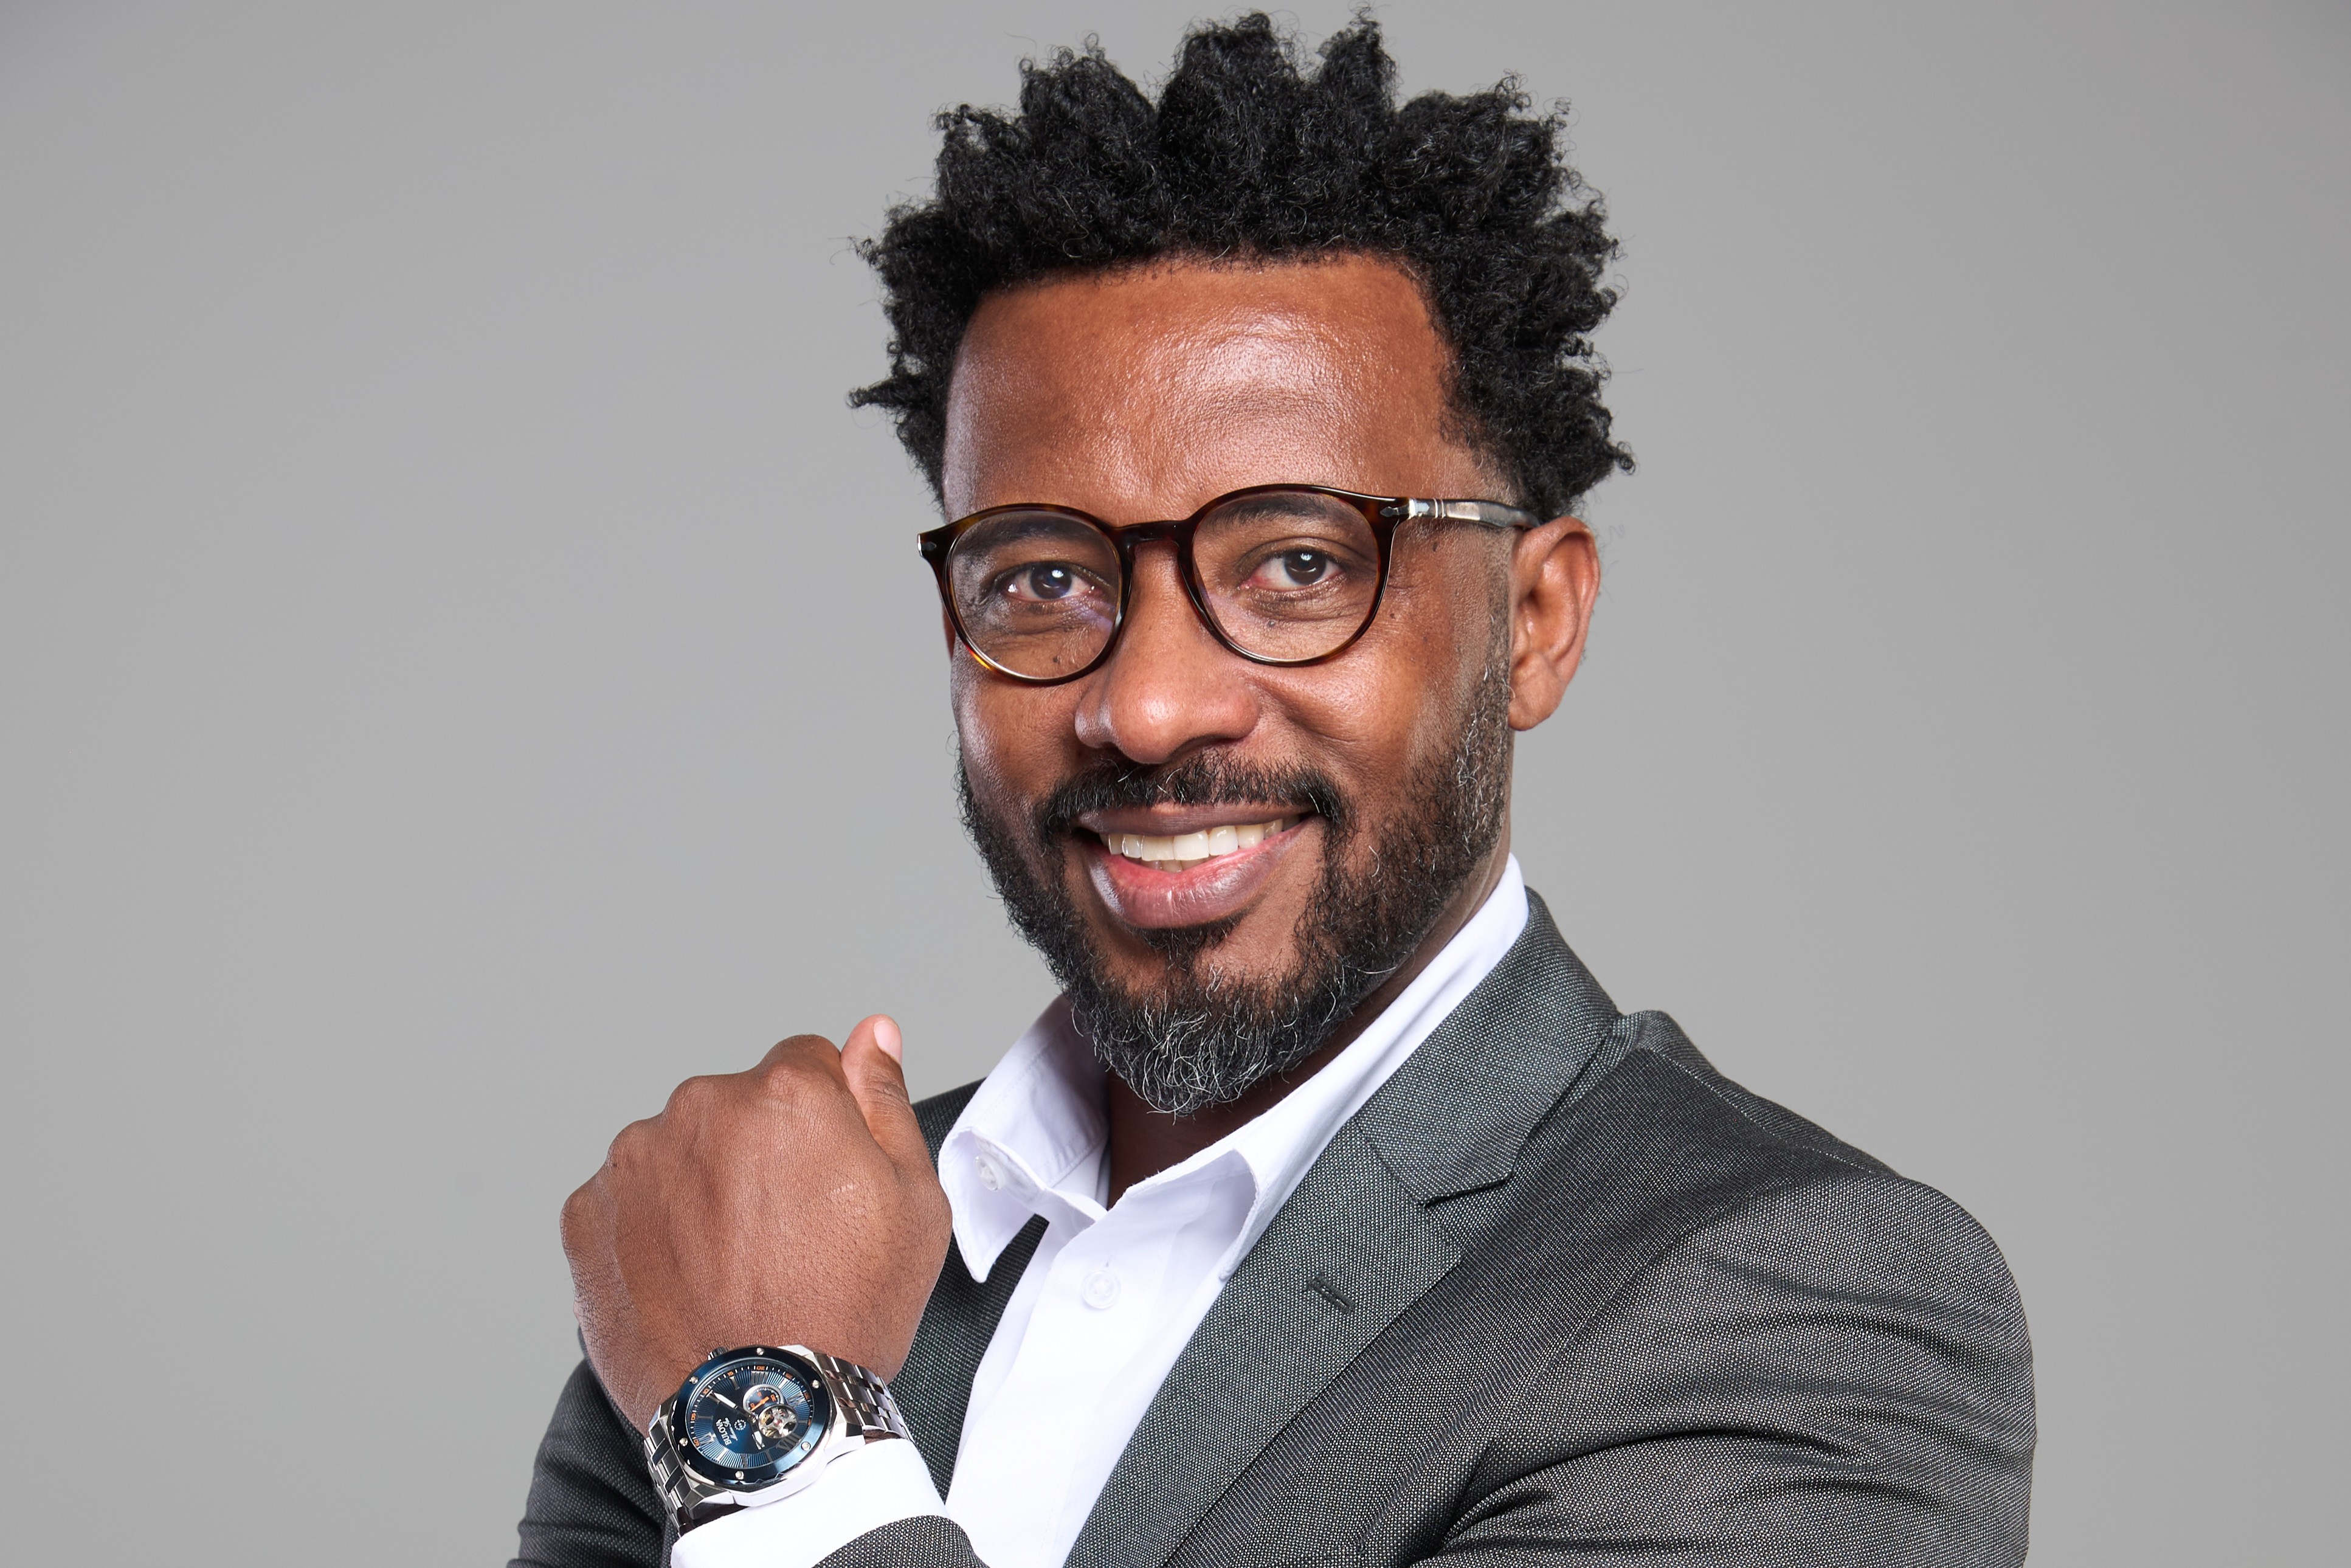
Para Altair Heitor, CFO da Palin & Martins, a prorrogação de prazos não elimina a necessidade de integrar sistemas e revisar contratos para evitar gargalos na apuração de créditos em 2027
A prorrogação de obrigações acessórias decorrentes da Reforma Tributária deu fôlego ao agronegócio, mas não deve estancar a preparação das empresas e produtores rurais. Com o adiamento para 1º de janeiro de 2027 da obrigatoriedade de inscrição no CNPJ e da emissão de documentos fiscais da Contribuição sobre Bens e Serviços (CBS) para pessoas físicas, o setor ganhou uma janela crucial de testes para integrar sistemas de gestão, higienizar bases de dados e revisar contratos operacionais.
A ampliação do cronograma, oficializada pelo Governo Federal e acompanhada pela regulamentação do Programa Nacional de Conformidade Tributária pela Receita Federal e Comitê Gestor do IBS, busca dar margem de adaptação a contribuintes e desenvolvedores de tecnologia. No entanto, especialistas do setor alertam que adiar a revisão dos fluxos internos para o ano da implementação pode elevar o risco de retrabalho, elevar custos e comprometer a apuração de créditos tributários.
O gargalo operacional: cadastros e integração de sistemas
No novo modelo tributário baseado no Imposto sobre Bens e Serviços (IBS) e na CBS, a conexão entre emissão de documentos, escrituração contábil e apuração de impostos passa a ser automatizada e contínua. Inconsistências comuns no dia a dia do campo como dados incorretos de Nomenclatura Comum do Mercosul (NCM), Código Fiscal de Operações e Prestações (CFOP) e divergências cadastrais entre fornecedores e compradores tendem a travar a operação.
De acordo com Altair Heitor, especialista em gestão tributária do agronegócio e CFO da consultoria Palin & Martins, a adequação fiscal precisa começar na infraestrutura de dados da propriedade ou agroindústria.
“A reforma tributária no agronegócio começa antes da cobrança do novo imposto. Ela passa pelo cadastro, pela nota fiscal, pelo contrato e pela qualidade da informação que circula dentro da empresa. Deixar tudo para 2027 significa corrigir falhas com a operação já rodando”, destaca Heitor.
A transição exige um alinhamento direto entre os departamentos de compras, vendas, TI, financeiro e contabilidade. Se cada área operar com parâmetros divergentes nos softwares corporativos, as falhas se refletirão na ponta final: o fechamento fiscal e o fluxo de caixa.
“Descobrir em janeiro que o cadastro de produtos está incorreto, que o sistema não está integrado à contabilidade ou que um contrato não contempla a nova lógica tributária aumenta o risco de retrabalho, custo e exposição fiscal”, ressalta.
Gestão de contratos e impacto na cadeia produtiva
Além da camada de software e dados, a nova lógica tributária exige uma auditoria nos contratos de fornecimento de insumos, prestação de serviços, armazenagem e comercialização. Como o sistema de IBS e CBS é fundamentado na não cumulatividade e no aproveitamento de créditos ao longo de toda a cadeia conectando produtores rurais, cooperativas, transportadores e agroindústrias, cláusulas comerciais antigas podem alterar a formação de preços e a rentabilidade do negócio.
A recomendação para os próximos meses é que gestores do setor utilizem o período de transição para realizar um diagnóstico completo dos fluxos operacionais: mapeamento de compra e venda, testes de integração entre ERPs e contabilidade, revisão contratual e saneamento de cadastros fiscais antes da obrigatoriedade definitiva