Nova lei do seguro rural altera gestão de crédito e exige revisão de contratos e garantias na safra
Postado por Redação Agro Summit em 13/10/2026 em NotíciasCompartilhar:

Mudanças na legislação permitem uso da apólice como garantia em financiamentos, mas exigem atenção dos gestores para evitar impactos no fluxo de caixa em caso de perda de safra
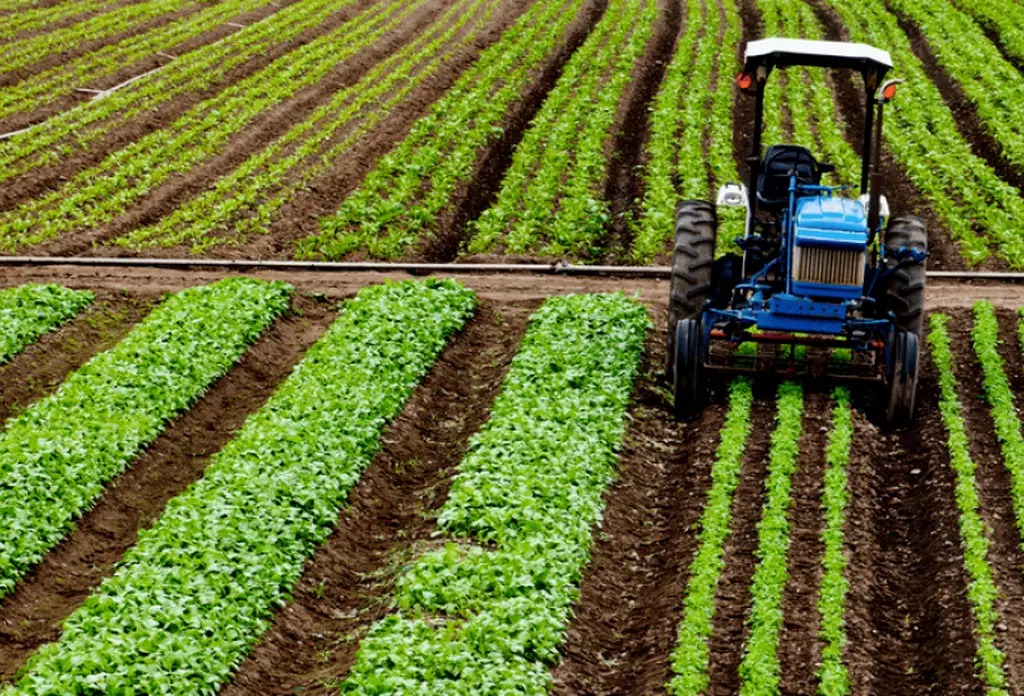
A recente sanção da Lei nº 15.526/2026 trouxe mudanças estruturais para o ambiente de negócios no agronegócio. Ao aproximar o seguro rural das operações de financiamento e estabelecer novos parâmetros para a regulação de sinistros, a legislação promete aumentar a previsibilidade no campo. No entanto, o novo cenário exige que gestores financeiros, consultores e produtores rurais reformulem suas estratégias de gestão de riscos e analisem com rigor a compatibilidade de suas garantias.
Entre os principais avanços operacionais está a criação de prazos mais objetivos para a análise e liquidação de prejuízos. A lei determina que os contratos indiquem claramente a documentação exigida e estabelece que, em determinadas hipóteses, a regulação do sinistro ocorra em até 15 dias após a comunicação, com pagamento da indenização em até 30 dias.
“As regras atacam diretamente uma das maiores fontes históricas de atrito do setor: a indefinição sobre quais documentos seriam exigidos e em quanto tempo o produtor teria uma resposta”, afirma Rammses Sato, especialista em seguros e resseguros do escritório Barcellos Tucunduva e membro da Comissão de Seguros e Resseguros da OAB-SP.
O impacto da apólice na gestão de garantias e fluxo de caixa
A principal transformação na gestão financeira das propriedades e corporações do setor está na possibilidade de utilizar formalmente a apólice de seguro como garantia em operações de crédito rural, por meio da cessão fiduciária dos direitos e indenizações à instituição credora.
“É uma garantia mais robusta do que uma simples prioridade de pagamento e tende a reduzir o risco de crédito percebido pelas instituições financeiras”, explica Sato. Segundo ele, a medida pode abrir espaço para condições mais favoráveis em juros, prazos e limites de financiamento, além de prioridade no acesso ao crédito e em situações de prorrogação ou renegociação.
Por outro lado, essa integração direta entre a proteção da lavoura e os instrumentos de financiamento introduz um desafio crítico de gestão de caixa: a definição de quem efetivamente receberá os recursos em caso de frustração de safra.
“O seguro deixa de ser apenas um instrumento de proteção da lavoura e passa a ter uma conexão jurídica mais intensa com o financiamento da atividade. O produtor precisará saber não apenas quanto receberá em caso de sinistro, mas também quem terá direito a receber primeiro e em quais condições”, afirma André Aidar, Head de Direito do Agronegócio e sócio do Lara Martins Advogados.
A atenção do gestor deve ser redobrada caso a operação já envolva Cédulas de Produto Rural (CPRs), penhores ou cessão de recebíveis. Se a instituição financeira for configurada como primeira beneficiária, a indenização poderá ser destinada integralmente à liquidação da dívida, deixando a propriedade sem capital de giro para recompor a produção.
“Pode surgir uma questão prática relevante: em caso de perda da safra, a indenização será destinada integralmente à amortização da dívida ou uma parcela poderá permanecer disponível para financiar o custeio e permitir que o produtor continue produzindo? Essa questão deve ser analisada previamente nos contratos envolvidos”, ressalta Aidar.
Mitigação de riscos e planejamento integrado
Para os executivos e gestores do setor, a nova legislação reforça a necessidade de um planejamento integrado entre a área financeira, jurídica e de operações. A recomendação dos especialistas é alinhar preventivamente apólices, contratos de financiamento e títulos de crédito para evitar travamentos operacionais em cenários de sinistro.
“É recomendável compatibilizar apólice, contrato de financiamento, CPR e instrumentos de garantia, identificando previamente quem será beneficiário do seguro e qual será a destinação da indenização. A indenização precisa proteger o crédito sem retirar do produtor, de maneira não planejada, os recursos necessários para recompor sua atividade produtiva”, conclui Aidar.