Inadimplência de 6,92% no Banco do Brasil exige rigor na gestão financeira e de dados do agronegócio
Postado por Redação Agro Summit em 17/11/2026 em NotíciasCompartilhar:

Avanço dos atrasos no Centro-Oeste derruba lucro do Banco do Brasil, endurece critérios de crédito e obriga produtores e cooperativas a comprovarem eficiência operacional, segundo dados do banco, Serasa Experian, Conab e Ministério da Agricultura
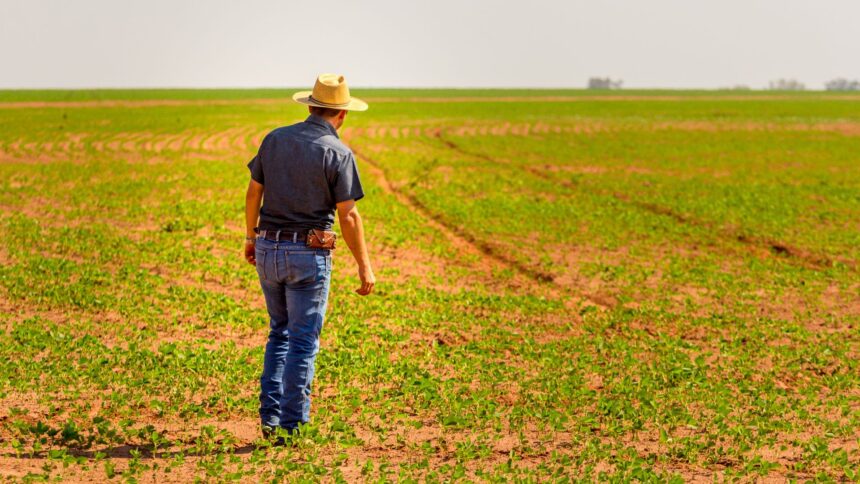
O avanço da inadimplência rural para 6,92% da carteira do Banco do Brasil ao final de setembro de 2026 frente aos 4,84% registrados no mesmo mês de 2025 está redefinindo os critérios de concessão de crédito e impondo maior rigor à gestão financeira e operacional das propriedades rurais. Segundo o balanço divulgado pela instituição financeira em Brasília na última terça-feira (11), o aumento dos atrasos superiores a 90 dias, concentrado em médios e grandes produtores de soja, milho e pecuária do Centro-Oeste, derrubou o lucro líquido ajustado do banco em 66,5% no terceiro trimestre, para R$ 1,27 bilhão, levando a instituição a priorizar operações com garantias sólidas e melhor relação entre risco e retorno.
Para os gestores do agronegócio, o impacto imediato vai além da dificuldade em obter novos financiamentos nos R$ 403,6 bilhões da carteira rural do Banco do Brasil, que já encolheu 4,3% em relação a junho. A exigência bancária por maior previsibilidade e controle de risco transforma a organização de dados financeiros e produtivos em requisito básico para acessar recursos. O próprio enquadramento na Medida Provisória nº 1.376, editada pelo governo federal em julho para renegociar dívidas de agricultores e cooperativas, depende diretamente da capacidade de gestão documental e contábil da operação, já que o Ministério da Agricultura exige a comprovação de prejuízos em pelo menos duas safras entre 2019 e 2025 e uma redução mínima de 30% na renda bruta agropecuária esperada.
Pressão sobre o fluxo de caixa e governança
O cenário de restrição de liquidez reflete o descasamento entre o ciclo produtivo e os compromissos financeiros acumulados nas últimas safras. Nas lavouras de grãos, onde o crédito de custeio é contratado antes do plantio para financiar sementes, fertilizantes, defensivos e operações mecanizadas, a combinação de perdas climáticas e oscilação nos preços agrícolas comprometeu o capital de giro. Quando a receita da colheita não cobre os custos previstos, o produtor precisa rolar dívidas enquanto toma novos recursos para o ciclo seguinte, processo que exige controle rigoroso de fluxo de caixa e custos por talhão ou atividade.
O reflexo dessa desorganização financeira também aparece fora dos balanços bancários, conforme levantamento da Serasa Experian. Em 2025, produtores e empresas ligados ao setor protocolaram 1.990 pedidos de recuperação judicial, alta de 56,4% sobre os 1.272 registros de 2024. Embora o segundo trimestre de 2026 tenha mostrado recuo anual de 20,7%, com 448 solicitações, a concentração geográfica permanece elevada, com Mato Grosso liderando o ranking (107 pedidos) e Goiás na segunda posição (84), somando 42,6% do total no período. Entre produtores constituídos como pessoas jurídicas, a soja respondeu por 70 dos 160 pedidos, seguida pela pecuária bovina, com 28.
"A preservação do fluxo de caixa, o planejamento financeiro e a busca por alternativas de renegociação continuam sendo fundamentais, enquanto a recuperação judicial deve permanecer como último recurso", afirmou Marcelo Pimenta, head de agronegócio da Serasa Experian, durante apresentação dos dados em outubro. Segundo o executivo, a queda recente nos pedidos está ligada à entrada de receitas das colheitas e às renegociações com credores, não significando necessariamente uma recuperação financeira generalizada no campo.
Volume colhido não garante margem financeira
Os números evidenciam que o aumento da produção física não se traduz automaticamente em saúde financeira sem uma gestão eficiente de custos e comercialização. De acordo com a Companhia Nacional de Abastecimento (Conab), a safra brasileira 2025/2026 foi estimada em 361,7 milhões de toneladas de grãos, alta de 2,6% sobre o ciclo anterior, impulsionada pela soja (180,4 milhões de toneladas, avanço de 5,2%) e pelo milho (144 milhões de toneladas, crescimento de 2%). No entanto, para propriedades com passivos acumulados, o ganho de volume não recompôs a renda líquida necessária para honrar contratos antigos e novos investimentos em máquinas ou infraestrutura.
Diante desse quadro, o Banco do Brasil elevou seus custos de crédito para R$ 21,2 bilhões no terceiro trimestre alta de 18,4% na comparação anual, acumulando R$ 58,6 bilhões nos nove primeiros meses de 2026 e revisou suas projeções anuais. A estimativa de lucro líquido ajustado caiu da faixa de R$ 18 bilhões a R$ 22 bilhões para R$ 9 bilhões a R$ 11 bilhões, enquanto a previsão de custo de crédito subiu para R$ 80 bilhões a R$ 83 bilhões. Nos três primeiros meses do Plano Safra 2026/2027, iniciado em julho, o banco desembolsou R$ 24,5 bilhões, reforçando que a intensificação de cobranças, renegociações e análise de risco seguirá ditando o ritmo das operações financeiras no campo.